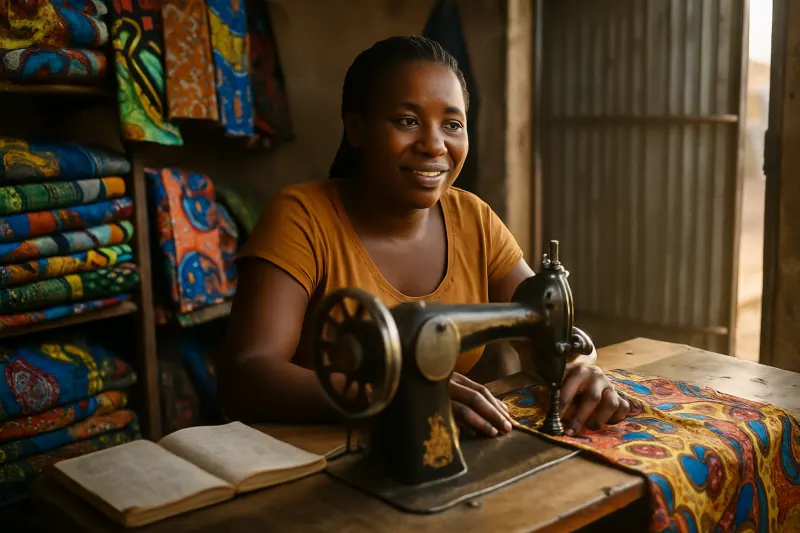
Fatima tem uma pequena oficina de costura em Maputo. Emprega quatro pessoas, tem clientes regulares e factura o suficiente para pagar rendas e salários — mas não tem registo comercial, não acede a crédito bancário e depende de fornecedores que também operam informalmente. Quando uma encomenda maior surge de uma empresa formal, ela não consegue cumprir os requisitos documentais. A oportunidade passa. O negócio estagna. Este não é um problema isolado de gestão: é um problema sistémico que se repete em dezenas de milhares de empresas moçambicanas.
A resposta convencional diria: «regista a empresa e o acesso ao crédito vem por si». Mas a evidência disponível contraria essa narrativa linear. Um documento de investigação do UNU-WIDER sobre a formalização em Moçambique conclui que as microempresas ganham muito pouco com a formalização isolada, porque esta não conduz automaticamente a acesso a crédito, a registos financeiros reconhecidos ou a relações comerciais com empresas formais. O problema não é a falta de um passo; é a falta de uma arquitectura sistémica que ligue vários passos em simultâneo.
O Peso Real da Informalidade em Moçambique
Antes de propor qualquer framework, é necessário compreender a escala do problema. De acordo com a Autoridade Tributária de Moçambique, estima-se que em 2021 cerca de 44,7% do PIB tenha sido gerado pelo sector informal, o que revela um peso económico que nenhuma política de desenvolvimento pode ignorar. Ao mesmo tempo, mais de 80% da população economicamente activa opera fora da economia formal. A informalidade não é uma anomalia marginal: é a estrutura dominante do tecido produtivo do país.
Um estudo publicado pelo ALBA — ISFIC Research and Science Journal, com base em entrevistas com artesãos em Maputo e líderes de cooperativas em Cabo Delgado, estima que cerca de 90% das micro, pequenas e médias empresas moçambicanas operam na informalidade. Entre os principais obstáculos à formalização identificados nessa investigação estão a burocracia excessiva, os custos elevados de registo e a percepção generalizada de que os benefícios oferecidos pelo Estado não compensam os custos imediatos. Esta percepção não é irracional: é uma resposta adaptativa a um sistema de incentivos desajustado.
Do lado do financiamento, a situação é igualmente estrutural. Investigação sobre acesso ao financiamento das PMEs moçambicanas identifica que as barreiras incluem a ausência de demonstrações financeiras credíveis, a falta de garantias e critérios de avaliação de solvabilidade inadequados à realidade dessas empresas. Os bancos classificam-nas como clientes de risco elevado — e sem historial financeiro formal, essa classificação dificilmente muda. Um ciclo que se alimenta a si próprio.
Porque a Abordagem Linear Falha Sistematicamente
A lógica linear de formalização — «regista, acede a crédito, cresce, paga impostos» — pressupõe que cada etapa cria automaticamente as condições para a seguinte. Na prática, cada etapa tem os seus próprios pré-requisitos que raramente estão reunidos em simultâneo. Uma PME que se regista sem acesso a capital não consegue crescer. Uma PME que cresce sem rede de fornecedores fiáveis não consegue escalar. Uma PME que escala sem capacidade de cumprir obrigações fiscais e laborais arriscará multas que podem comprometer a continuidade.
O pensamento sistémico — systems thinking — é precisamente a disciplina que permite ver estas interdependências em vez de tratar cada variável de forma isolada. Aplicado ao contexto das PMEs moçambicanas, não se trata de uma ferramenta académica abstracta: é um mapa de navegação para decisões sequenciais com implicações de longo prazo. A questão central deixa de ser «como me formalizo?» e passa a ser «em que ordem e sob que condições cada mudança cria condições favoráveis para a seguinte?»
Para uma análise aprofundada de como o pensamento sistémico resolve problemas que a estratégia convencional ignora, é útil consultar o artigo Como o Systems Thinking Resolve Problemas que a Estratégia Linear Ignora em África, que contextualiza esta abordagem no cenário continental mais amplo.
O Framework RISE: Quatro Alavancas em Interdependência
Com base nos padrões identificados pela evidência disponível sobre PMEs e informalidade em Moçambique, é possível propor um framework operacional — que aqui se designa RISE — articulando quatro dimensões que precisam de ser trabalhadas não sequencialmente, mas em paralelo, com consciência das suas interdependências. O RISE não é um checklist; é um mapa de tensões e reforços mútuos.
R — Regularização progressiva. A formalização não deve ser tratada como um evento binário, mas como um processo faseado com pontos de entrada distintos consoante o perfil da empresa. O Imposto Simplificado para Pequenos Contribuintes (ISPC) — revisto no pacote fiscal de 2026 e aplicável a volumes de negócios anuais até quatro milhões de meticais — representa uma dessas portas de entrada. Contudo, a regularização só cria valor quando é acompanhada das outras três dimensões do framework; de outro modo, gera obrigações sem contrapartidas práticas imediatas, o que alimenta a resistência à formalização.
I — Infra-estrutura de informação financeira. Antes de qualquer relação com a banca, uma PME precisa de ter registos financeiros mínimos credíveis: controlo de fluxo de caixa, separação entre finanças pessoais e empresariais, e registo de compras e vendas. Não se trata de contabilidade sofisticada — trata-se de criar a matéria-prima que permite a qualquer instituição financeira avaliar o risco real do negócio. Esta infra-estrutura é simultaneamente um pré-requisito para o crédito e uma ferramenta de gestão que melhora a tomada de decisão interna. A GIZ Moçambique e a Agência do Zambeze desenvolveram um Manual de Bancabilidade precisamente para criar esta ponte entre PMEs e financiamento, com metodologia faseada de diagnóstico e assistência técnica — uma iniciativa que ilustra como a lógica sistémica está a começar a substituir a lógica de passo único.
S — Sistemas de fornecimento partilhados. Uma das vulnerabilidades estruturais das PMEs informais é a dependência de cadeias de fornecimento igualmente informais e fragmentadas. Quando um fornecedor falha, o negócio para. Quando os preços de compra sobem, a margem desaparece. O pensamento sistémico sugere aqui uma solução que a gestão convencional raramente considera: a agregação horizontal. Cooperativas de compra, grupos de fornecimento partilhado e associações sectoriais permitem que PMEs pequenas acedam a condições comerciais de empresas maiores — o que, por sua vez, cria um historial de transacções que começa a construir a credibilidade necessária para relações com entidades formais. As cooperativas podem, como foi identificado em investigação recente sobre o mercado continental africano, agregar produção, reduzir custos e facilitar a entrada dos pequenos produtores nas cadeias de valor.
E — Ecossistema de relações formais graduais. A transição para a economia formal não acontece através de uma declaração; acontece através de relações comerciais progressivamente mais formais. Uma PME que começa a fornecer a uma empresa formal — mesmo que inicialmente em volumes pequenos — é obrigada a emitir documentação, a cumprir prazos e a manter padrões de qualidade. Estas exigências são simultaneamente pressões de curto prazo e investimentos de longo prazo: cada contrato formal cumprido constrói reputação, historial e capacidade institucional. O framework RISE reconhece que esta última dimensão é ao mesmo tempo a mais difícil de iniciar e aquela com maior poder de catalização das restantes.
Onde o Framework Depende do Contexto
Seria impreciso apresentar o RISE como uma receita universal. A sua aplicabilidade depende de variáveis que mudam conforme o sector, a localização e o perfil da empresa. Uma PME na área da transformação agrícola em Nampula enfrenta desafios de cadeia de fornecimento radicalmente diferentes dos de uma oficina de serviços em Maputo. Uma PME liderada por uma mulher jovem sem activos para garantia enfrenta barreiras adicionais que o framework deve reconhecer explicitamente — a evidência do INE indica que mais de metade da força de trabalho informal é constituída por mulheres, que operam predominantemente no comércio e na agricultura com condições particularmente precárias.
A dimensão R do framework é a que mais depende do contexto regulatório e do custo efectivo de cumprimento. Em sectores com licenciamento complexo ou com obrigações laborais cujo incumprimento é difícil de reverter, a entrada prematura no sistema formal pode criar passivos imediatos sem os activos correspondentes. Nestes casos, a sequência lógica sugere consolidar primeiro as dimensões I e S — construir registos financeiros e redes de fornecimento — antes de avançar para a regularização plena.
A Armadilha do Passo Único e Como Evitá-la
O principal risco que o framework RISE procura evitar é o que se pode designar como «armadilha do passo único»: a crença de que uma intervenção isolada — seja ela formalização, acesso a microcrédito, ou formação em gestão — é suficiente para desencadear uma trajectória de crescimento sustentável. A evidência disponível não sustenta essa crença. A investigação do UNU-WIDER é clara ao concluir que mesmo as PMEs que beneficiam ligeiramente da formalização não conseguem traduzir esse estatuto em vantagens concretas sem cumprir outros critérios económicos e sociais — como historial financeiro e redes de relações externas.
O pensamento sistémico resolve este problema ao tornar visíveis os ciclos de reforço e de balanceamento que governam o comportamento do sistema. Num ciclo de reforço positivo, o historial financeiro melhora o acesso a crédito, que financia crescimento, que gera mais historial. Num ciclo de balanceamento negativo, o custo do cumprimento fiscal absorve o capital que deveria financiar crescimento, estabilizando a empresa num patamar abaixo do seu potencial. Identificar qual destes ciclos domina em cada momento é mais útil do que aplicar uma regra genérica.
Para quem queira compreender como este tipo de análise se aplica a contextos económicos mais amplos, o artigo Crescimento em Mercados Informais: Estratégias Para a Economia Real Africana oferece uma perspectiva complementar sobre as lógicas de crescimento em economias com elevada informalidade.
Implicações Práticas para Gestores e Decisores
Para um gestor de PME moçambicana, o framework RISE traduz-se em perguntas concretas antes de qualquer decisão estratégica. Antes de formalizar: «tenho registos financeiros mínimos que me permitirão aceder a crédito após o registo?» Antes de pedir crédito: «tenho relações com fornecedores suficientemente estáveis para cumprir encomendas se o crédito vier?» Antes de escalar: «tenho capacidade de cumprir as obrigações fiscais e laborais que o crescimento vai trazer?» Cada uma destas perguntas força o decisor a pensar nas interdependências do sistema em vez de optimizar uma variável de cada vez.
Para decisores de política pública e organizações de desenvolvimento, a implicação é diferente mas igualmente clara: programas que intervenham apenas numa dimensão têm resultados sistematicamente limitados. O Manual de Bancabilidade da GIZ e da Agência do Zambeze — que combina diagnóstico financeiro com assistência técnica e ligação a financiamento — é um exemplo de abordagem multi-dimensional que se aproxima da lógica sistémica. Não resolve tudo, mas rompe com a intervenção de passo único.
O que a Fatima da oficina de costura em Maputo precisa não é de um formulário de registo. Precisa de um mapa que lhe mostre em que ordem cada passo cria condições para o seguinte — e de um ecossistema que torne esse percurso possível. O pensamento sistémico não resolve a informalidade de Moçambique por decreto. Mas oferece uma linguagem e uma metodologia para navegar a complexidade de forma mais inteligente do que qualquer solução linear jamais conseguiria. Para aprofundar como esta abordagem se articula com o desenvolvimento de ecossistemas mais amplos, o artigo Systems Thinking para Líderes Africanos: Construindo Ecossistemas de Inovação Resilientes oferece uma perspectiva estratégica complementar.
Fontes e Referências
Autoridade Tributária de Moçambique (AT) — «Quase 50% do PIB de Moçambique é gerado pelo sector informal» — 2024 — O Económico
UNU-WIDER — «Reflexão crítica sobre a formalização das empresas em Moçambique» — Research Brief — wider.unu.edu
Banco Mundial — «Informal Firms in Mozambique: Status and Potential» — Policy Research Working Paper 9712 — 2021 — documents.worldbank.org
ALBA — ISFIC Research and Science Journal — «Formalização das MPMEs em Moçambique» — 2023 — alba.ac.mz
Revista UNIKIVI — «Acesso ao financiamento às pequenas e médias empresas em Moçambique» — ciencia.unikivi.ao
O Económico / GIZ Moçambique — «Manual de Bancabilidade procura aproximar PMEs do capital» — 2026 — oeconomico.com
Autoridade Tributária de Moçambique — «Imposto Simplificado para Pequenos Contribuintes (ISPC)» — at.gov.mz
Revista Tempo — «Economia Informal em Moçambique: Desafios e potencial para o desenvolvimento sustentável» — Outubro de 2024 — revista.tempo.co.mz